Планирование и ведение предпринимательской деятельности, выполнение экономических проектов предполагает оценку ситуации, а также проведение маржинального анализа. На основе полученных результатов практикующие специалисты корректируют свою деятельность с целью повышения эффективности, увеличения прибыльности фирмы, а выпускники ВУЗов демонстрируют свою профессиональную состоятельность: умение диагностировать проблему, оперативно ее решать, быстро ориентироваться в информационном и ином поле.
В этой статье мы раскроем суть маржинального анализа, опишем ключевые аспекты его реализации и опишем возможности, которые он предоставляет.
СОДЕРЖАНИЕ
Что это такое?
Маржа – это разница между получаемым доходом и затрачиваемыми на его получение средствами, то есть разница между доходами и расходами компании. По сути, термин «маржа» — это прибыль компании, получаемая ею «выгода» в денежном выражении. Но не стоит путать эти понятия, так как в маржинальном анализе все затраты строго классифицированы.
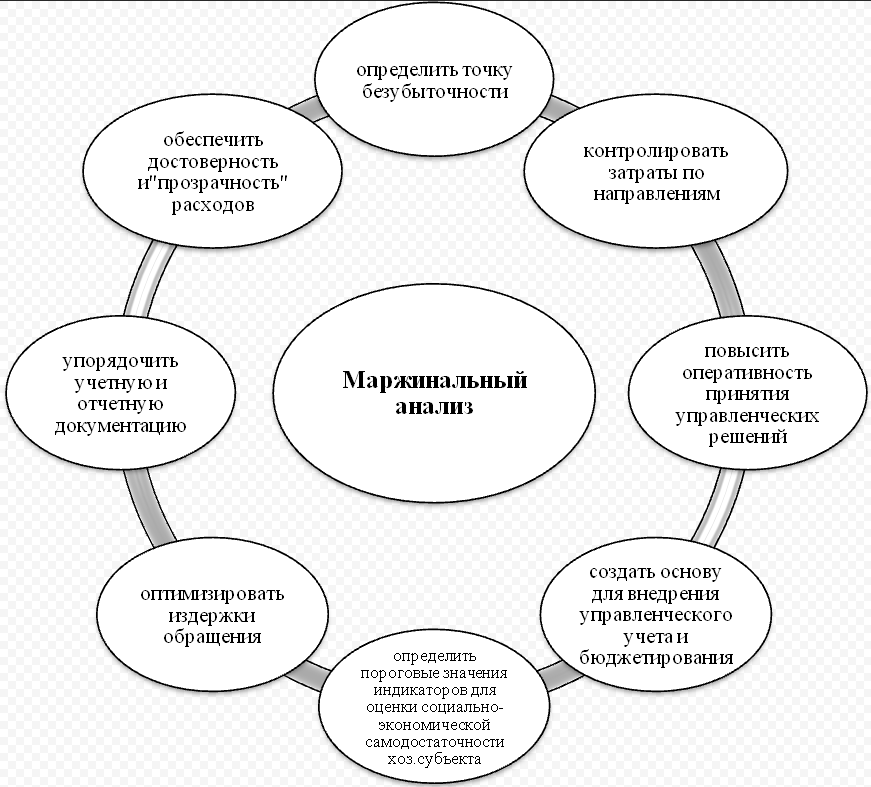
Маржинальный анализ предполагает оценку деятельности компании с учетом осуществляемых им затрат и получаемых доходов. Миссия данной аналитической деятельности заключается в совершенствовании управления всеми ресурсами, наращивании доходов, оптимизации расходов и пр.
Впервые о маржинальном анализе заговорили в 1930 году. Его создателем выступает американский инженер по имени Уолтер Раутенштрах. Изначально методика называлась методом критического объема производства, далее название было модифицировано в «анализ безубыточности» или «содействие доходу».
Маржинальный анализ успешно практикуется в европейских странах, где рыночные отношения достаточно развиты. С помощью этой методики можно определить от чего зависит прибыль, долю высокозатратных ресурсов, риски и перспективы развития организации, причину убыточности и пр.
Маржинальный анализ позволяет установить следующие закономерности:
- Точка безубыточности, когда расходы и доходы организации равны;
- Зона безубыточности, когда предприятие может спокойно функционировать, не опасаясь за ухудшение ситуации, получая при этом тот или иной доход;
- Объем продаж продукции и возможности его увеличения;
- Максимально допустимый объем затрат, при которых компания будет получать доход;
- Максимальная цена на выпускаемую продукцию, при которой компания не утратит «безубыточное положение».
Результаты маржинального анализа напрямую влияют на управленческие решения, планирование деятельности компании.
Какие сведения и материалы необходимы для проведения маржинального анализа?
Для организации и проведения маржинального анализа необходимо располагать достаточной информационной базой. Для этого исследователю потребуется бухгалтерская и финансовая отчетность, сведения из бухгалтерии с отражением всех затрат (переменных, постоянных) и получаемого дохода. Важно, чтобы все параметры учитывались в рамках одного и того же временного периода.
Также важно располагать калькуляцией себестоимости продукции, чтобы знать объем затрат, приходящийся на единицу каждого вида товара.
Исследователь должен разобраться в структуре затрат и грамотно классифицировать их на постоянные и переменные. Переменные могут изменяться под воздействием определенных факторов, а постоянные издержки – постоянны всегда (например, арендная плата, кредитные обязательства и пр.). Маржинальный анализ позволяет установить, при каких условиях компания может покрывать постоянные расходы и получать доход.
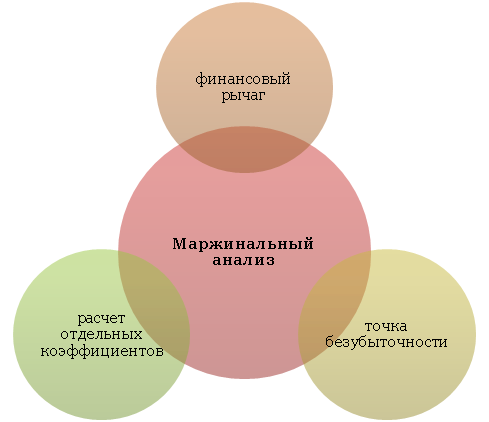
Основные коэффициенты, включаемые в анализ безубыточности
Самыми распространенными коэффициентами, позволяющими оценить текущее положение компании, степень покрытия расходов доходами являются:
- Коэффициент маржинального дохода (КМД).
Кмд = (Выручка – переменные затраты) : Выручка
Данный показатель подчеркивает долю прибыли, которая приходится на погашение переменных расходов. Если в динамике данный показатель увеличивается, то это свидетельствует о положительной тенденции и совершенствовании производства. Улучшить показатель можно при помощи регулирования цен (разумном повышении) или с помощью снижения переменных затрат (смена поставщика или материала и пр.).
- Коэффициент изменения валовых продаж (КВП).
Данный коэффициент позволяет оценить динамику выручки, объема продаж.
КВП = (выручка за текущий период – Выручка за предшествующий период) : выручка за предшествующий период
- Коэффициент валовой маржи (КВМ).
Это самый постой показатель, который демонстрирует финансовую выгоду или невыгоду организации.
КВМ = Выручка – затраты
- Оценка безубыточности.
Точка безубыточности – это такое соотношение доходов и расходов, при котором организация не несет убытков, но при этом не получает сверхприбыли. То есть ее доходы фактически равны 0 и полностью покрывают затраты на производство и реализацию продукции.
Как правило, результаты данного анализа интерпретируют с помощью графика, где будут отражены следующие тренды: постоянные и переменные расходы, доход, маржинальный доход и чистая прибыль. Точка пересечения прибыли и убытков, маржи и постоянных расходов и будет точкой безубыточности.
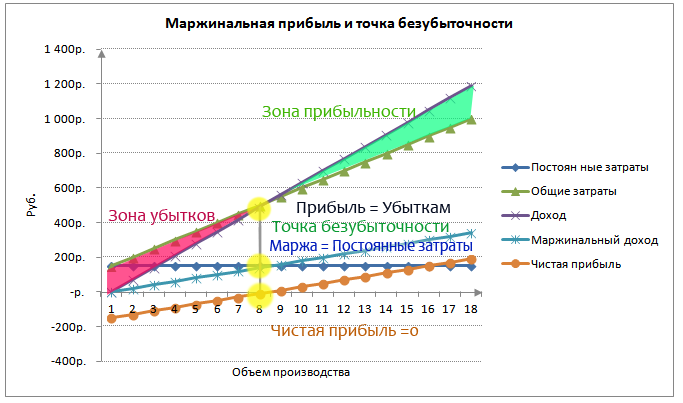
Все, что находится ниже этой точки – убыточная часть, зона риска компании. Все, что выше – зона безопасности, когда компания выходит на новый уровень развития, увеличивает объем производства и величину доходов.
Правила проведения маржинального анализа
Чтобы результаты аналитической деятельности были эффективными и полезными, позволяли усовершенствовать деятельность компании, разработать план действий по оптимизации ситуации, необходимо соблюдать следующие постулаты:
- Исследователь должен четко разграничить постоянные и переменные затраты. Сделать это можно самостоятельно или при помощи бухгалтера, квалифицированного эксперта.
- Доходы и расходы линейно зависимы. Это значит, что при уменьшении расходов на производство доходы компании должны сокращаться, а при увеличении – наращиваться.
- Цены реализованной продукции стабильны при проведении анализа и не подвергаются коррективам. Важно использовать текущие цены, чтобы результаты аналитической деятельности позволяли проработать решение проблемы и увеличить доходность.
- Объем продаж и реализации, переменные затраты на производство продукции стабильны, не изменяются а момент проведения анализа.
- Постоянные затраты не зависят от объема производства и реализации товаров.
- Объем производства и объем продаж должны быть одинаковыми.
По результатам маржинального анализа, при соблюдении указанных правил, исследователь сможет улучшить финансовое положение фирмы следующими способами:
- Изменение ценовой политики (повышение цен на готовый продукт);
- Увеличение объема производства;
- Оптимизация расходов;
- Участие в тендерах;
- Повышение эффективности от использования имеющихся ресурсов;
- Смена ресурсной базы или поставщиков;
- Внедрение инноваций, выход на новые рынки;
- И пр.
Как отразить итоги маржинального анализа в курсовой, дипломной работе?
Маржинальный анализ сводится отчасти к анализу бухгалтерской и финансовой отчетности, анализу себестоимости продукции, объемов производства и реализации и пр. Здесь автору студенческого или научно-исследовательского проекта предстоит разобраться в куче цифр, показателей. Лучше всего представлять результаты расчетов в табличной форме, а под каждой из них представлять анализ и выводы.
Анализ безубыточности компании лучше всего представить в виде соответствующего рисунка или графика. Притом в дальнейшем студент может вынести его в презентацию.
Проведением маржинального анализа должен заниматься квалифицированный эксперт, который разбирается в понятиях, отчетности, особенностях ведения бизнеса и пр. Студентам далеко не всегда данная задача бывает по плечу. Из-за слабой подготовки, уязвимости к математике и аналитической деятельности, неразборчивости в терминах, классификациях затрат и иных экономических нюансов грамотно провести данный анализ становится невозможно. В этом случае можно обратиться за помощью к экспертам Дисхелп.
Наша команда готова выполнить любой студенческий проект по экономическому профилю: контрольная курсовая, дипломная, научная и пр. У нас трудятся ответственные и компетентные специалисты: педагоги ведущих экономических ВУЗов, кандидаты и доктора экономических наук, практикующие специалисты (экономисты, аудиторы, бухгалтера и пр.). Мы гарантируем высокое качество услуг, соблюдение всех заявленных требований, конфиденциальность данных. Убедитесь в этом лично, оформив заявку на нашем сайте.

Комментарии